中级经济师高频考点答疑 增发新股资本成本率怎么算

增发新股资本成本率的计算主要有两种常用方式,分别是股利增长模型法和资本资产定价模型法。股利增长模型的计算公式为:增发新股资本成本率=(预期下一年每股股利÷新股发行价格)+股利年增长率;资本资产定价模型的计算公式为:权益资本成本=无风险利率+β系数×(平均风险股票报酬率-无风险利率)。大家可以根据题目给出的已知条件选择对应公式计算,比如已知股利相关参数就用股利增长模型,已知贝塔系数、无风险利率等参数就用资本资产定价模型。
增发新股资本成本率计算例题演示
我们可以结合具体例题加深对计算逻辑的理解,比如某企业计划增发新股,新股发行价格为每股8.5元,企业预计下一年度发放的每股股利为0.5元,股利每年的稳定增长率为5%,那么套用股利增长模型就可以算出,本次增发新股的资本成本率=0.5×(1+5%)÷8.5+5%≈11.18%。如果题目给出的条件是当前无风险利率为3%,该股票的贝塔系数为1.2,市场平均风险股票报酬率为8%,那么用资本资产定价模型计算的话,增发新股的资本成本率=3%+1.2×(8%-3%)=9%。这一考点属于中级经济师考试中高频出题的内容,大家要熟练掌握两种公式的适用场景和计算步骤,避免在考场上失分。
对应考点考纲要求说明
根据中级经济师纲要求,筹资管理下的资本成本相关内容属于要求掌握的核心考点,其中个别资本成本的计算、平均资本成本的计算都是高频出题点,增发新股资本成本率的计算就属于个别资本成本计算下的细分考点,常以单选题、计算题的形式出现,分值占比约为3到5分。除了资本成本的计算之外,大家还要同步掌握资本成本的含义与作用、影响资本成本的因素、杠杆效应、资本结构理论等相关知识点,搭建完整的知识框架,才能应对不同形式的考题。
中级经济师阶段备考规划
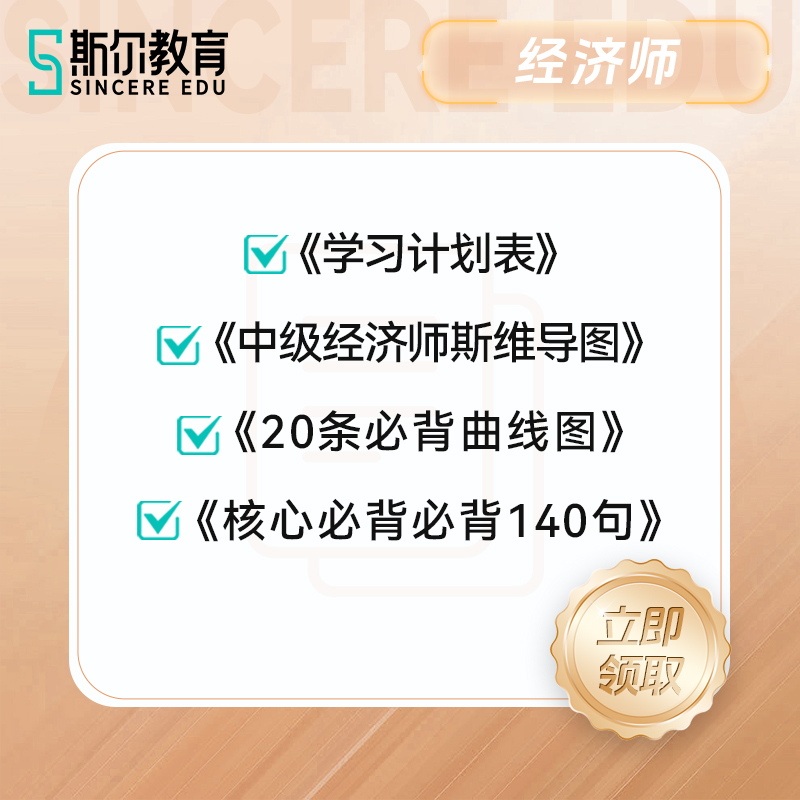
备考中级经济师可以按照阶段规划学习,基础阶段可以安排在5月到8月,这个阶段主要是通读教材,跟着课程精讲吃透每一个知识点,同步做对应章节的习题巩固所学内容,大家可以搭配斯尔的《基础速成班·专属讲义》和《只做好题》电子版习题,边学边练及时查漏补缺。冲刺阶段安排在9月到10月,这个阶段要进行知识点的串联梳理,通过大量刷题提升做题速度和准确率,搭配《冲刺100记》浓缩考点高效记忆,10月17日可以参加斯尔公开模考,提前适应考试节奏,检验自己的备考效果。如果想要更高效的备考,可以选择私教密训班,除了基础和冲刺阶段的常规内容之外,还有密训刷题班直播、密训金三套、考前划重点等内容,进一步提升备考效率。
对应授课师资介绍
斯尔教育中级经济师课程由多位经验丰富的老师授课,大家可以根据自己的喜好选择适合的老师:
- 林泽宇:CFA,中级经济师,中国人民大学会计学本科、香港科技大学经济学硕士,擅长将理论与实践业务相结合,用细致生动的课堂风格帮助学生理解与记忆知识点,负责讲授经济基础知识、工商管理科目。
- 商诺奇:中国注册会计师,税务师,资产评估师,法律职业资格,北大本硕,具有多年资本市场从业经验,注重底层逻辑,擅长理论联系实际,以理解促记忆,负责讲授经济基础知识科目。
- 王宇明:中国注册会计师,曾供职于大型会计师事务所,具有多年财会培训经验,善于用图画、表格展示抽象概念,帮助零基础考生将考点化繁为简、理解记忆,负责讲授经济基础知识科目。
- 崔宇:毕业于浙江大学,具有中国注册会计师职业资质,教学风格清晰生动,擅长案例和法理解读,负责讲授经济基础知识科目。
- 张亭娜:中国注册会计师,税务师,会计师,中央会计学硕士,拥有十余年授课经验,注重原理讲解,授课通俗易懂、直击要点,负责讲授工商管理科目。
备考过程中大家可以随时使用斯尔题库小程序或者斯尔题库APP进行刷题练习,里面包含了历年真题、章节习题、模拟试卷等大量习题资源,还有详细的答案解析,帮助大家及时巩固所学知识点,了解出题规律和考察方向,稳步提升应试能力。