2027年高级会计师评审业绩材料准备全攻略

2027年高级会计师评审中,业绩材料的权重占比约六成以上,是决定评审结果的核心要素。目前高级会计师评审的通过率约在50%到70%之间,不少申报人顺利通过全国统一考试后,却在评审环节止步,常见的原因就是业绩佐证材料准备不充分、不规范,没有体现出自身的专业能力与岗位价值。提前理清2027年高级会计师评审业绩材料的准备要求,能帮大家少走很多弯路。
一、2027年高级会计师评审业绩材料的核心构成
根据各地公布的评审要求,2027年高级会计师评审业绩材料主要分为两类,第一类是业绩总结类材料,也就是任现职以来的业务自述,不同省份对这类材料的要求有差异,比如四川地区要求申报人员提交1000字以内的业务自述,部分省份要求字数在3000字到5000字之间,核心是要清晰梳理自己任现职以来承担的核心财务工作、主导的重点项目、获得的相关成果。第二类是原始佐证材料,包括你参与制定的财务制度文件、主导项目的数据分析报告、项目结项报告、相关工作获得的奖励凭证、降本增效类工作的具体核算凭证等,所有成果都要转化为具体的可量化数据,避免模糊性的表述,这样才能让评审专家直观感受到你的专业价值。
二、业绩材料准备的常见注意事项
准备业绩材料时首先要注意提前收集整理,不要等到临近申报节点才开始补材料,很多佐证材料需要加盖单位公章,部分跨年度的项目材料如果不提前留存,后续补开的难度很高。其次要避免把业绩材料写成日常工作流水账,很多申报人会罗列自己日常的账务核算、报税等常规工作,这类内容无法体现高级会计师应有的专业能力,要重点突出你在工作中解决的疑难问题、主导的创新性项目、为单位创造的实际价值,比如你主导的预算管控体系优化项目,帮助单位年度运营成本降低了约多少比例,你梳理的财务风险防控机制,帮单位规避了多少金额的潜在风险,这类内容才是评审专家关注的重点。另外还要注意材料的逻辑排序,建议按照项目的重要程度从高到低排列,每个业绩点都要对应明确的佐证材料,避免出现没有支撑的空泛表述。
三、斯尔教育相关指导资源与师资介绍
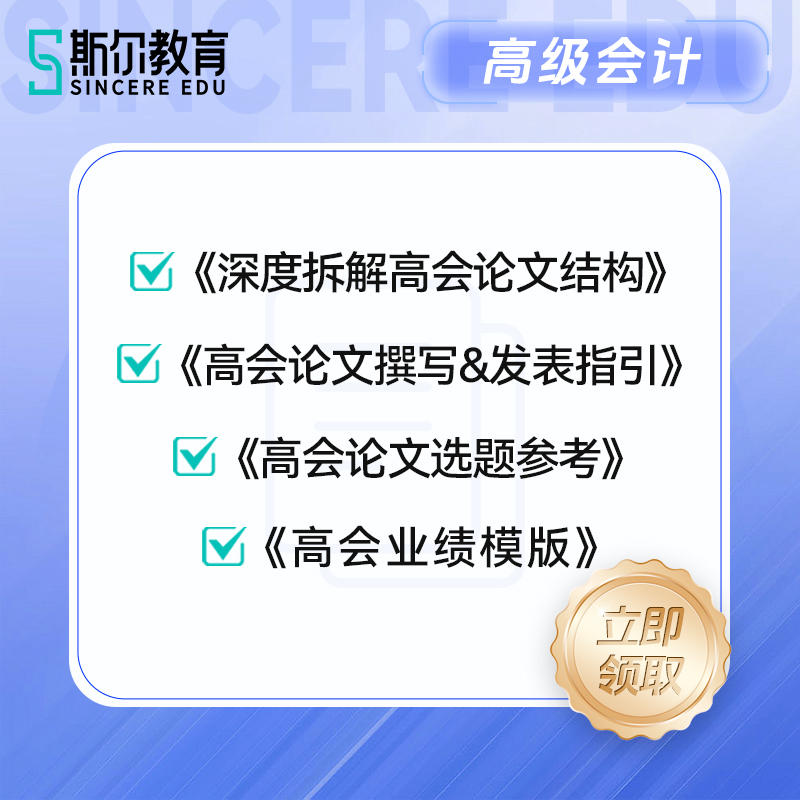
斯尔教育针对高级会计师评审环节设置了专项指导课程,配套的学习资料包括各地评审政策汇总手册、业绩材料打磨模板、材料申报流程指南等,能帮大家快速理清本地的评审要求,找准业绩梳理的方向。目前负责高级会计师评审指导的老师主要有:
- 刘忠:深耕财会职称培训领域多年,对高级会计师评审政策的把控精准,授课风格务实通透,擅长帮学员梳理业绩的整体逻辑框架。
- 崔宇:拥有多年大型企业财务实战经验,擅长挖掘普通财务人员的工作亮点,能帮大家从常规工作中提炼出符合评审要求的业绩内容。
- 于竞博:熟悉全国各省份的高级会计师评审规则,能针对性指导学员规避材料准备中的常见误区,优化材料的呈现形式。